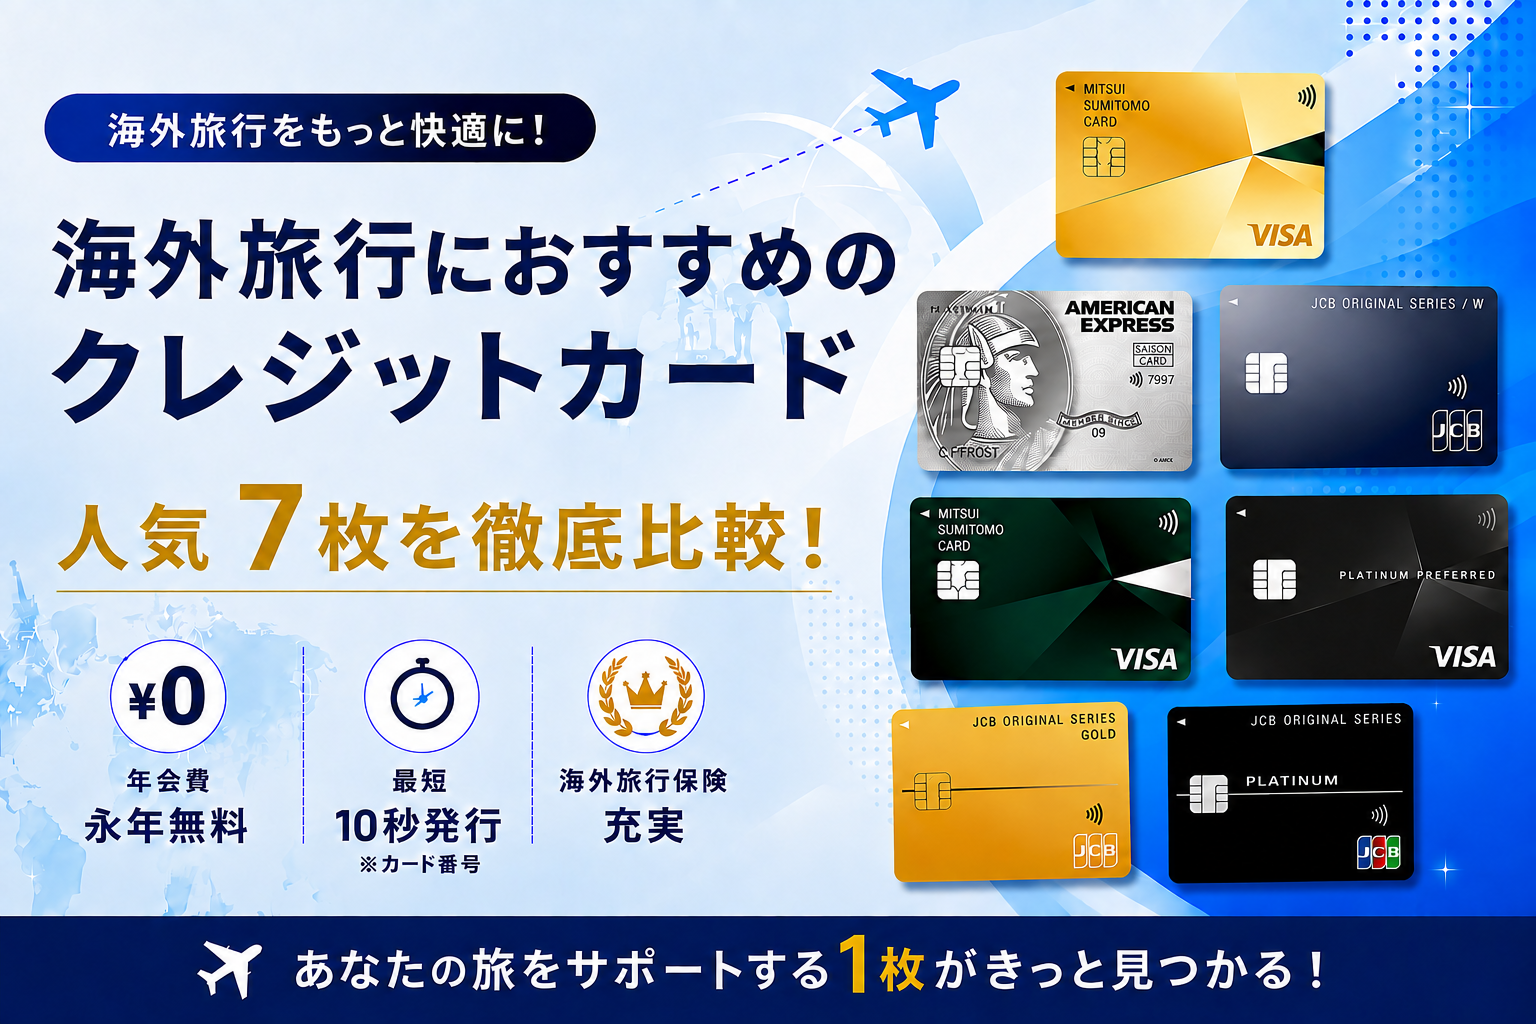
海外旅行、そのクレジットカードで大丈夫?
タイプ別に比較しました
年会費、国際ブランド、旅行保険、還元率、空港ラウンジ。旅先で役立つ違いを、7枚の特徴から見比べられます。
海外旅行向けクレジットカード7枚 比較表
← 表は左右にスクロールできます →
| 比較項目 | 第1位三井住友カード(NL) |
第2位JCB CARD W |
第3位三井住友カード ゴールド(NL)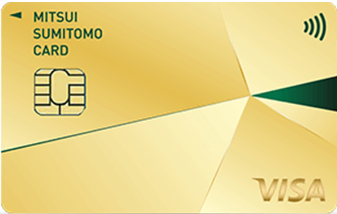 |
第4位JCBゴールド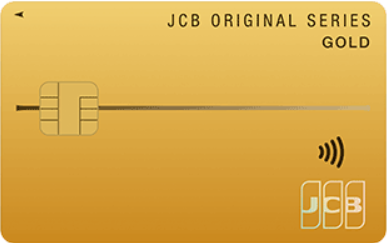 |
第5位セゾンプラチナ・ビジネス・アメックス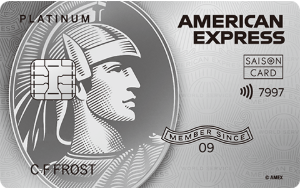 |
第6位三井住友カード プラチナプリファード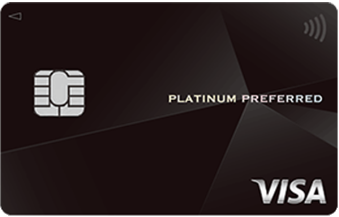 |
第7位JCBプラチナ |
|---|---|---|---|---|---|---|---|
| 最大の特徴 | ナンバーレス×即時発行 | 39歳までに申し込める高還元の無料カード | 年100万円利用で翌年以降の年会費無料 | 最高1億円の海外旅行傷害保険 | ビジネス系プラチナ+プライオリティ・パス | ポイント特化型プラチナ | コンシェルジュと保険がそろうJCB上位カード |
| 年会費 | 永年無料 | 永年無料 18〜39歳入会 |
5,500円 年100万円利用で翌年以降無料 |
11,000円 オンライン入会で初年度無料 |
33,000円 初年度無料 |
33,000円 | 27,500円 |
| 国際ブランド | Visa/Mastercard | JCB | Visa/Mastercard | JCB | American Express | Visa | JCB |
| 通常還元率 | 0.5% | 1.0% | 0.5% | 0.5% | 0.5%〜1.0% | 1.0% | 0.5% |
| 海外旅行傷害保険 | 最高2,000万円 利用付帯・選択制 |
最高2,000万円 利用付帯 |
最高2,000万円 利用付帯・選択制 |
最高1億円 利用付帯 |
最高1億円 利用付帯 |
最高5,000万円 利用付帯 |
最高1億円 利用付帯 |
| 空港ラウンジ | なし | なし | 国内主要空港+ホノルル | 国内主要空港+ハワイ | プライオリティ・パス付帯 | 国内主要空港+ホノルル | JCBラウンジ+プライオリティ・パス |
| 選ぶ理由 | 年会費無料でVisa/Mastercardを選べる | 年会費無料で通常還元率1.0% | 条件達成でゴールド特典を維持しやすい | 旅行保険とラウンジを重視しやすい | 海外出張とラウンジ利用に相性がよい | 高い利用額をポイントへつなげやすい | 保険・ラウンジ・コンシェルジュをまとめて持てる |
| 公式サイト | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら |
※年会費・還元率・保険金額などは変更されることがあるため、申込み前に各カード会社の公式サイトで最新情報をご確認ください。
海外旅行の準備というと、航空券やホテル、Wi-Fiルーターなどはしっかり調べるのに、財布の中のクレジットカードまでは意外と見直さないまま出発してしまう人も多いのではないでしょうか。
実は、クレジットカードは「どれも同じ」ではありません。海外旅行保険、国際ブランド、ポイントの貯まりやすさ、空港での過ごし方まで、カードによって違いがあります。
今持っているカードのままで問題ない人もいれば、もう1枚追加すると旅先での安心感が変わる人もいます。自分の旅のスタイルに合いそうな1枚が見つかれば、それで十分です。
海外旅行でクレジットカードが役に立つ場面
現金を大量に持ち歩かずに済む
両替の回数を減らし、多額の現金を携帯するリスクを抑えやすくなります。為替レートは現金両替より有利になるケースもあります。
海外旅行傷害保険が付くことがある
治療費や携行品、賠償などを補償する仕組みがあります。利用付帯か自動付帯かの確認が重要です。
不正利用時の補償がある
盗難や不正利用に対し、一定の条件のもとで補償を受けられる制度があります。紛失・盗難時は速やかな届け出が大切です。
利用額に応じてポイントが貯まる
海外での買い物や食事もポイント対象になります。海外利用や対象店舗で還元率が上乗せされるカードもあります。
利用付帯と自動付帯の違い
自動付帯はカードを持っているだけで保険が適用される仕組み、利用付帯は航空券やツアー代金など、所定の旅行代金をそのカードで支払うことが条件になる仕組みです。今回紹介するカードの多くは利用付帯タイプのため、出発前に適用条件を確認しておくと安心です。
海外旅行で役立つ場面や付帯条件を踏まえ、これらを基準に厳選した「本当におすすめの海外旅行向けクレジットカード」を比較表でまとめました!
海外旅行向けクレジットカード7枚 比較表
← 表は左右にスクロールできます →
| 比較項目 | 第1位三井住友カード(NL) |
第2位JCB CARD W |
第3位三井住友カード ゴールド(NL) |
第4位JCBゴールド |
第5位セゾンプラチナ・ビジネス・アメックス |
第6位三井住友カード プラチナプリファード |
第7位JCBプラチナ |
|---|---|---|---|---|---|---|---|
| 最大の特徴 | ナンバーレス×即時発行 | 39歳までに申し込める高還元の無料カード | 年100万円利用で翌年以降の年会費無料 | 最高1億円の海外旅行傷害保険 | ビジネス系プラチナ+プライオリティ・パス | ポイント特化型プラチナ | コンシェルジュと保険がそろうJCB上位カード |
| 年会費 | 永年無料 | 永年無料 18〜39歳入会 |
5,500円 年100万円利用で翌年以降無料 |
11,000円 オンライン入会で初年度無料 |
33,000円 初年度無料 |
33,000円 | 27,500円 |
| 国際ブランド | Visa/Mastercard | JCB | Visa/Mastercard | JCB | American Express | Visa | JCB |
| 通常還元率 | 0.5% | 1.0% | 0.5% | 0.5% | 0.5%〜1.0% | 1.0% | 0.5% |
| 海外旅行傷害保険 | 最高2,000万円 利用付帯・選択制 |
最高2,000万円 利用付帯 |
最高2,000万円 利用付帯・選択制 |
最高1億円 利用付帯 |
最高1億円 利用付帯 |
最高5,000万円 利用付帯 |
最高1億円 利用付帯 |
| 空港ラウンジ | なし | なし | 国内主要空港+ホノルル | 国内主要空港+ハワイ | プライオリティ・パス付帯 | 国内主要空港+ホノルル | JCBラウンジ+プライオリティ・パス |
| 選ぶ理由 | 年会費無料でVisa/Mastercardを選べる | 年会費無料で通常還元率1.0% | 条件達成でゴールド特典を維持しやすい | 旅行保険とラウンジを重視しやすい | 海外出張とラウンジ利用に相性がよい | 高い利用額をポイントへつなげやすい | 保険・ラウンジ・コンシェルジュをまとめて持てる |
| 公式サイト | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら | 公式サイトはこちら |
※年会費・還元率・保険金額などは変更されることがあるため、申込み前に各カード会社の公式サイトで最新情報をご確認ください。
そのカード1枚だけで、海外旅行は本当に足りるか
海外では「持っているカードが1枚だけ」だと、思わぬ場面で困ることがあります。事前に知っておけば、身構えずに対策できることばかりです。
ICチップの読み取り不良
カードのICチップの摩耗や決済端末との相性で、読み取りエラーが起こる場合があります。1枚だけでは、その場で支払い手段を失う可能性があります。
国際ブランドが非対応
国・地域・店舗によって、対応する国際ブランドは異なります。JCBやAmerican ExpressがVisa・Mastercardより使いにくい地域もあります。
利用限度額に達する
高額な買い物やホテル代が重なると、想定より早く利用枠に近づくことがあります。別のカードがあれば支払い手段を分散できます。
メインカード
日常的な支払いの中心に使う1枚。ポイント還元率や旅行保険の補償額、ラウンジなどを重視して選ぶ考え方です。
サブカード
メインカードが使えないときの控え。異なる国際ブランドの年会費無料カードなら、維持費を抑えながら備えやすくなります。
クレジットカードは2枚程度であれば、同じタイミングで申し込むこともできます。ただし、直近6ヶ月以内にカード審査に落ちた経験がある場合は、複数枚ではなく1枚に絞って申し込むのがおすすめです。
海外旅行向けクレジットカードランキング
三井住友カード(NL)
ナンバーレス×即時発行で、最初の1枚として持ちやすいカード。
年会費が永年無料で、Visa・Mastercardから選べます。カード番号が券面に印字されないナンバーレス仕様で、申込みから利用開始までのスピード感と汎用性が特徴です。
おすすめポイント
- 年会費は永年無料
- Visa/Mastercardを選択可能
- 最短10秒でカード番号発行
- 対象のコンビニ・飲食店でスマホのタッチ決済利用時は最大7%
基本スペック
| 年会費 | 永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard(申込み時に選択) |
| 通常還元率 | 0.5% |
| 海外旅行傷害保険 | 「選べる無料保険」の初期設定として最高2,000万円(利用付帯)。他の補償内容に無料で切替可能 |
| 不正利用時の補償 | 三井住友カードの補償制度が適用 |
| 付帯サービス | 家族カード年会費無料、ETCカード年会費無料(前年度未利用の場合は別途) |
JCB CARD W
18〜39歳のうちに作っておきたい、還元率重視の永年無料カード。
年会費無料で、一般的なJCBカードの2倍のポイントが貯まる設計です。一度発行すれば40歳以降も年会費無料のまま持ち続けられます。
おすすめポイント
- 通常還元率1.0%
- Amazon.co.jpやスターバックス等の対象店舗で上乗せ
- 海外購入品にショッピングガード保険
- Apple Pay・Google Pay・QUICPay対応
基本スペック
| 年会費 | 永年無料(申込みは18〜39歳) |
|---|---|
| 国際ブランド | JCB |
| 通常還元率 | 1.0% |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| 不正利用時の補償 | JCBのカード盗難保険が適用 |
| その他 | ショッピングガード保険が付帯 |
三井住友カード ゴールド(NL)
年間100万円の利用で翌年以降の年会費が無料になる、コストパフォーマンス重視のゴールドカード。
三井住友カード(NL)の上位版で、空港ラウンジなどゴールドカードならではの特典が加わります。
おすすめポイント
- 年間100万円利用で翌年以降の年会費が永年無料
- 国内主要空港とホノルルのラウンジ
- ショッピング補償は年間最高300万円
- 対象店でスマホのタッチ決済利用時は最大7%
基本スペック
| 年会費 | 5,500円(税込)。年間100万円利用で翌年以降永年無料 |
|---|---|
| 国際ブランド | Visa/Mastercard |
| 通常還元率 | 0.5% |
| 海外旅行傷害保険 | 「選べる無料保険」の初期設定として最高2,000万円(利用付帯) |
| 空港ラウンジ | 国内主要空港・ハワイ ホノルル空港 |
| 不正利用時の補償 | 三井住友カードの補償制度が適用 |
JCBゴールド
最高1億円の海外旅行傷害保険が付く、保険の手厚さで選びたいゴールドカード。
JCBブランドのゴールドカードとして、保険とステータス性のバランスが特徴です。オンライン入会なら初年度年会費が無料です。
おすすめポイント
- 海外旅行傷害保険は最高1億円(利用付帯)
- 国内旅行傷害保険は最高5,000万円(利用付帯)
- 国内主要空港とハワイのラウンジ
- 海外・国内のショッピング保険は最高500万円
基本スペック
| 年会費 | 11,000円(税込)。オンライン入会なら初年度無料 |
|---|---|
| 国際ブランド | JCB |
| 通常還元率 | 0.5% |
| 海外旅行傷害保険 | 最高1億円(利用付帯) |
| 空港ラウンジ | 国内主要空港・ハワイ |
| その他 | JCBスマートフォン保険など |
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード
個人事業主・フリーランスでも検討しやすく、プライオリティ・パスが年会費無料で付くビジネス系プラチナカード。
法人登記簿や決算書が不要で申し込める点が特徴で、事業を始めたばかりの人や副業をしている人にも検討しやすいカードです。
おすすめポイント
- 初年度年会費無料
- プライオリティ・パスが無料で付帯
- 海外旅行傷害保険は最高1億円(利用付帯)
- 出張と個人利用の支払いを分けやすい
基本スペック
| 年会費 | 初年度無料、2年目以降33,000円(税込) |
|---|---|
| 国際ブランド | American Express |
| 還元率 | 0.5%〜1.0%(永久不滅ポイント) |
| 海外旅行傷害保険 | 最高1億円(利用付帯) |
| 国内旅行傷害保険 | 最高5,000万円 |
| ショッピング保険 | 年間最高300万円 |
| 空港ラウンジ | プライオリティ・パス付帯 |
三井住友カード プラチナプリファード
還元率1.0%を軸に、使うほどポイントが貯まるポイント特化型プラチナカード。
プラチナカードの中でもポイント還元に重きが置かれ、対象店舗では還元率の上乗せも用意されています。
おすすめポイント
- 通常還元率1.0%
- 対象のコンビニ・飲食店でタッチ決済利用時は最大7%
- 24時間365日のコンシェルジュデスク
- ショッピング補償は年間最高500万円
基本スペック
| 年会費 | 33,000円(税込) |
|---|---|
| 国際ブランド | Visa |
| 通常還元率 | 1.0% |
| 海外旅行傷害保険 | 最高5,000万円(利用付帯) |
| 空港ラウンジ | 国内主要空港・ホノルル |
| コンシェルジュ | 24時間365日対応 |
JCBプラチナ
はじめてのプラチナカードとして選ばれやすい、コンシェルジュと保険がそろったJCBの上位カード。
JCBブランドの上位カードで、コンシェルジュやレストラン優待など、旅行以外にも活用できる特典があります。
おすすめポイント
- 海外旅行傷害保険は最高1億円(利用付帯)
- プライオリティ・パス(プレステージ会員)
- 24時間対応のプラチナ・コンシェルジュ
- 海外・国内のショッピング保険は最高500万円
基本スペック
| 年会費 | 27,500円(税込) |
|---|---|
| 国際ブランド | JCB |
| 通常還元率 | 0.5% |
| 海外旅行傷害保険 | 最高1億円(利用付帯)。治療・救援費用を手厚く設計 |
| 国内旅行傷害保険 | 最高1億円(利用付帯) |
| 空港ラウンジ | JCB Lounge 京都、プライオリティ・パス |
| コンシェルジュ | 24時間対応 |
よくある疑問
海外旅行傷害保険は、カードを持っているだけで使えますか?
カードにより異なります。自動付帯は持っているだけで適用されますが、利用付帯は航空券やツアー代金など、所定の旅行代金をそのカードで支払うことが条件です。今回紹介するカードの多くは利用付帯タイプなので、出発前に条件を確認してください。
海外旅行にカードは1枚あれば足りますか?
1枚で問題ない場面もありますが、ICチップの読み取り不良、国際ブランドの非対応、利用限度額到達に備え、2枚以上を役割分担して持つ考え方があります。
メインカードとサブカードはどう分けますか?
メインは還元率や保険、ラウンジなどを重視して日常的に使うカード、サブはメインが使えないときの控えです。サブは異なる国際ブランドの年会費無料カードでも十分に役割を果たします。
JCBやAmerican Expressだけでも大丈夫ですか?
国や地域、店舗によって対応ブランドが異なります。JCBやAmerican ExpressがVisa・Mastercardより使いにくい地域もあるため、異なるブランドを組み合わせると対応範囲を補いやすくなります。
複数枚を同時期に申し込んでも大丈夫ですか?
2枚程度であれば同時に申し込みをしても審査に通る可能性は十分あります!ただし、過去6ヶ月以内に審査落ちの経験がある人は1枚だけの申し込みにしておきましょう。
まとめ:自分の旅のスタイルに合わせて選べばいい
「どれが一番優れているか」よりも、「自分の旅行スタイルにどれが合っているか」で選ぶのが、後悔しないカード選びのコツです。
← 表は左右にスクロールできます →
| 重視すること | おすすめカード |
|---|---|
| 年会費をかけずVisa/Mastercardを選びたいなら | 三井住友カード(NL)公式サイトはこちら |
| 年会費無料でポイント還元を重視したいなら | JCB CARD W公式サイトはこちら |
| 年間100万円利用でゴールド特典を維持したいなら | 三井住友カード ゴールド(NL)公式サイトはこちら |
| 海外旅行保険と空港ラウンジを重視したいなら | JCBゴールド公式サイトはこちら |
| 海外出張とプライオリティ・パスを重視したいなら | セゾンプラチナ・ビジネス・アメックス公式サイトはこちら |
| 高い利用額をポイント還元につなげたいなら | 三井住友カード プラチナプリファード公式サイトはこちら |
| 保険・ラウンジ・コンシェルジュをまとめて重視したいなら | JCBプラチナ公式サイトはこちら |
すでにカードを持っていても、国際ブランドやラウンジの有無が違うもう1枚を組み合わせることで、海外での「使えない」「困った」に備えやすくなります。気になるカードは、最新条件を公式サイトで確認し、自分の旅行予定に合わせて検討してみてください。
※ランキングは、掲載本文および各カードの特徴・年会費・保険・付帯サービス等をもとに掲載しています。
※年会費、還元率、保険金額、利用付帯の条件、キャンペーン、特典等は変更される可能性があります。
※申込み前に、必ず各カード会社の公式サイトで最新情報と適用条件をご確認ください。
※本ページにはアフィリエイト広告を掲載する場合があります。